
名古屋銀行アプリ
名古屋銀行 · ファイナンス
- 評価
- 4.4
- ダウンロード
- 50.00K
- コンテンツレーティング
- 3 歳以上
名古屋銀行アプリ - 説明
- アプリ名
- 名古屋銀行アプリ
- パッケージ名
- jp.co.nagoyabank.bankingappli
- デベロッパー
- 名古屋銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2021/11/21
- バージョン
- 2.2.0
名古屋銀行アプリ - スクリーンショット
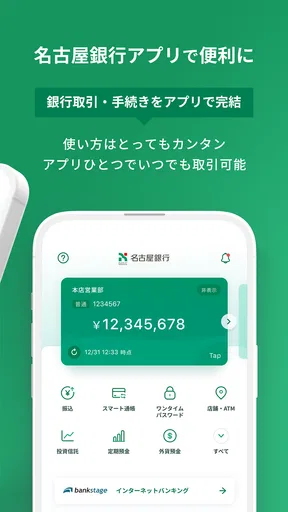
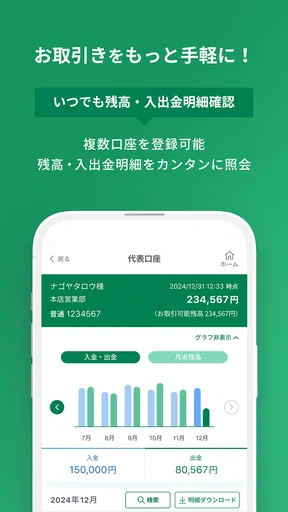
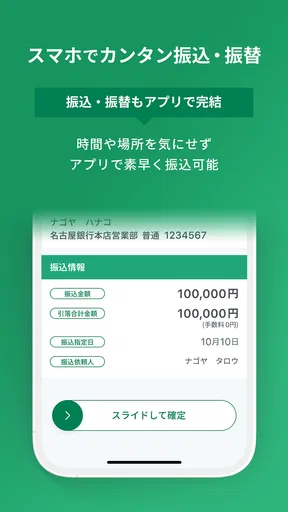
分析者 TrendiApps
名古屋銀行を普段から利用しているなら、スマートフォンで残高や金融サービスに触れられる窓口として、名古屋銀行アプリはかなり実用的です。私は、銀行の用事のためだけに毎回ブラウザを開いたり、店舗へ行く時間を作ったりするより、まずこのアプリを確認する流れが自然だと感じました。名古屋銀行が開発するファイナンス分野のアプリで、無料で使い始められる点も、日常の銀行管理に取り入れやすいところです。
ただし、銀行アプリなら何でも入れておけば便利、という見方は少し危険です。自分が名古屋銀行をメインに使っているのか、どの金融サービスをスマートフォンで確認したいのかによって、満足度は変わります。ここでは、実際に使う場面を想像しながら、基本操作から設定の確認、効率的な習慣、向いていないケースまで、私なりに整理します。
毎日の確認を短くする基本ワークフロー
最初におすすめしたいのは、アプリを「必要なときだけ開く道具」ではなく、「お金の動きを確認する入口」として決めることです。たとえば外出前や昼休みに残高を確認し、買い物の予定と照らし合わせるだけでも、口座の状態を把握しやすくなります。紙の通帳を開く習慣がある人にとっては、確認のきっかけをスマートフォンへ移せるのが大きな変化です。
私なら、まずアプリを起動して現在の残高を見ます。その後、必要な金融サービスへ進み、用事が終わったら画面を閉じます。この順番を毎回固定すると、どこを見ればよいか迷いにくくなります。機能を片端から試すより、普段の銀行利用で繰り返す作業を一つずつアプリに寄せるほうが、使い勝手の良さを実感しやすいでしょう。
現実的な場面では、給料日前に家賃やカード利用分を差し引いた残りを確認する使い方が合います。外出先で大きな買い物をする前に口座を見れば、記憶だけを頼りに判断せずに済みます。私は、こうした「今すぐ確認したい」場面で、アプリの価値が最も分かりやすいと思います。
一方で、家計簿アプリのように複数の銀行やカードをまとめて分析する目的には、同じ便利さを期待しないほうがよいでしょう。名古屋銀行の口座を中心に確認する道具として考えると役割が明確です。複数の金融機関を横断して支出を管理したい人は、専用の家計管理サービスと使い分けるほうが現実的です。
名古屋銀行アプリは、ストア上で平均4.4の評価を得ており、利用者の存在感もあります。インストール数は五万件以上で、個人の銀行管理をスマートフォンへ移したい人が選択肢に入れやすい規模です。数字だけで品質を決めるべきではありませんが、少なくとも試してみる人が一定数いるアプリだと判断できます。
おすすめの記事






最初に確認したい利用環境
対応する最低OSはAndroid 8.0です。比較的新しい端末だけを対象にしたアプリではないため、古めのAndroid端末を使っている人でも候補にしやすいでしょう。ただし、OSが対応していても、端末の動作速度や画面の見やすさは機種ごとに異なります。金融アプリでは、入力画面や確認画面を焦らず操作できることが重要です。
年齢区分は三歳以上ですが、これは操作を任せられる年齢を示すものではありません。実際の口座管理や金融サービスの利用は、保護者や口座名義人が内容を確認しながら行うべきです。家族の端末に入れる場合も、誰がどの口座を管理するのかを先に決めておくと混乱しません。
現在のバージョンは2.2.0です。アプリを長く使うつもりなら、端末側で更新を確認する習慣を作っておくと安心です。更新直後は画面の配置や操作の流れが変わっていないか、自分がよく使う部分だけでも確認しておくと、急いでいるときの戸惑いを減らせます。
設定画面で先に見ておきたいこと
銀行アプリを入れた直後は、すぐ残高を見ることに意識が向きがちです。しかし、経験のある利用者ほど、最初に自分の使い方に合う設定を確認します。ログイン方法、通知に関する項目、端末を家族と共有している場合の扱いなど、日常の使いやすさと安全性に関係する部分を落ち着いて見ておくのがおすすめです。
特に、スマートフォンを買い替えたときのことを考えておくと、後で慌てにくくなります。銀行アプリは一般的なゲームやニュースアプリのように、端末を替えれば何も考えず続きから使えるとは限りません。新しい端末へ移行する前に、登録情報やログインに必要なものを自分で確認できる状態にしておくことが大切です。
通知を利用できる場合でも、何でも受け取る設定が最善とは限りません。通知が多すぎると重要な案内を見落としやすくなります。反対に、口座の動きをこまめに確認したい人には、通知を活用する価値があります。私は、通知をオンにするかどうかを一度決めたら終わりにせず、数日使った後に本当に役立っているか見直すのがよいと思います。
ロック画面に金融関連の内容が表示される設定は、便利さとプライバシーの交換です。自分だけが使う端末なら確認しやすい一方、家族や職場の人が画面を見る可能性があるなら、表示範囲を慎重に考えたいところです。アプリ内の設定だけでなく、端末全体の通知表示も合わせて確認するのが実践的なポイントです。
また、アプリを使う端末を選ぶときは、画面の大きさだけでなく、普段持ち歩く端末かどうかを重視してください。自宅に置いたタブレットへ入れると確認はしやすくても、外出先で必要になったときに使えません。反対に、持ち歩くスマートフォンだけに頼ると、電池切れや通信環境の影響を受けます。自分の生活パターンに合わせて、無理のない場所へ置くことが重要です。
安全性を意識した使い方
私は、カフェや駅などで口座情報を確認するときほど、画面を開いたまま席を離れないようにします。短い確認だからといって、端末を他人に渡したり、入力中の画面を周囲に見せたりするのは避けたい行動です。アプリが便利になるほど、端末そのものの管理が重要になります。
パスワードや認証に関する情報を、スマートフォンのメモへそのまま残す方法もおすすめしません。忘れない工夫は必要ですが、誰でも見られる形で保存するのは別のリスクになります。自分が覚えられる管理方法を決め、端末のロックも含めて一つの仕組みとして考えると、日常利用が安定します。
アプリ内で通常と違う表示が出た場合は、何度も適当に入力して先へ進もうとせず、表示内容を確認してください。銀行関連の操作では、急いでいるときほど誤操作が起きます。私は、残高確認と金融サービスの手続きを同じ勢いで進めず、重要な操作の前に一度画面を読み直すようにしています。
確認作業を速くする繰り返しパターン
アプリを使いこなすコツは、隠れた機能を探し続けることではなく、自分の定番手順を作ることです。たとえば「起動する、残高を見る、必要なら取引内容を確認する、終了する」という流れを固定します。毎回同じ順番なら、短時間でも確認漏れが起こりにくくなります。
給料日や公共料金の引き落としがある時期は、確認するタイミングをあらかじめ決めておくと便利です。毎日何度も見るより、生活上の節目で確認するほうが負担を抑えられます。反対に、出費が増える旅行や引っ越しの期間だけ確認頻度を上げるなど、状況に合わせて習慣を変えるのも有効です。
私は、買い物の直前に残高を見るだけでなく、買い物の後にも一度確認する使い方を勧めます。前者は使い過ぎを防ぐため、後者は実際の口座の変化を把握するためです。両方を毎回行う必要はありませんが、金額が大きい支出や、複数の決済を続けた日は二段階で確認すると、記憶違いに気づきやすくなります。
家族のお金を管理している人は、確認する口座と目的を分けて考えるとよいでしょう。生活費用の口座を見るときと、貯蓄用の口座を見るときでは、必要な判断が違います。アプリを開いたからといって、毎回すべてを細かく確認するのではなく、その日の目的を一つに絞ると、操作も判断も軽くなります。
ブラウザで銀行のページを開く方法と比べると、専用アプリはスマートフォンでの確認を始めるまでの手順を短くしやすいのが利点です。一方、パソコンの大きな画面で明細をじっくり見たい人には、ブラウザのほうが読みやすい場面もあります。私は、外出先の短い確認はアプリ、自宅で内容を整理するときは大きな画面、という分担が最も無理がないと感じます。
こんな一日に向いている
朝、出勤前に残高を見て、昼休みに予定していた支払いを確認し、帰宅後に必要な金融サービスを使う。名古屋銀行を普段の口座として利用している人なら、このような流れに組み込みやすいでしょう。アプリを開く目的が明確なので、必要以上に画面を行き来せずに済みます。
個人事業主や家計を細かく管理する人の場合は、確認の記録を別に残す方法もあります。アプリを見た時点の残高だけで判断せず、支払い予定や現金の手元残高と合わせて考えるのです。名古屋銀行アプリを家計簿そのものとして扱うのではなく、口座の現状を確かめる一次情報として使うと、他の管理方法とも組み合わせやすくなります。
逆に、複数の銀行を使い分けていて、一つの画面で資産全体を見たい人には、単独の銀行アプリだけでは手間が残ります。その場合は、名古屋銀行アプリを口座の正確な確認用にし、全体像の把握は別の方法で行うのがよいでしょう。便利さを一つのアプリに集めようとすると、かえって管理が複雑になることがあります。
便利さの先にある限界を知る
金融アプリの評価で見落としやすいのは、画面が分かりやすいかどうかだけではありません。自分が必要とする手続きがアプリ内で完結するのか、追加の確認が必要なのか、店舗や別の窓口へ進む場面があるのかを考える必要があります。名古屋銀行アプリは各種金融サービスへ触れる入口として便利ですが、銀行業務のすべてをスマートフォンだけで済ませる道具と決めつけないほうがよいでしょう。
複雑な相談や、家族名義の口座を含む手続きでは、画面上の操作だけで判断しにくいことがあります。入力内容に不安がある場合や、手続きの意味を理解しきれない場合は、便利さより確認の確実さを優先したいところです。私は、簡単な確認はアプリで済ませ、判断が必要な相談は人に確認する、という線引きが大切だと思います。
通信状態が不安定な場所や、端末の電池が少ない状況では、アプリに頼りすぎると困ることがあります。外出前に必要な情報を確認しておく、重要な支払いの直前に電池残量を確認する、といった小さな準備が役立ちます。これはアプリの欠点というより、スマートフォンを金融窓口として使う際の現実的な制約です。
また、スマートフォンを紛失した場合を想定して、端末のロックや連絡先の確認方法を普段から把握しておくべきです。アプリが入っていること自体を不安視するより、紛失時にどう動くかを決めていないことのほうが問題になりやすいと私は考えます。使い始めの日に、通常時の便利さだけでなく、困ったときの行動も一度考えておくと安心です。
評価は高めでも、すべての人に同じ満足を与えるわけではありません。名古屋銀行の口座をほとんど使わない人、金融機関を横断した分析を最優先する人、スマートフォンでの認証操作が苦手な人は、別の方法のほうが合う可能性があります。反対に、名古屋銀行を日常的に使い、残高確認や金融サービスへのアクセスを手早くしたい人には、導入理由がはっきりしています。
更新と長期利用で気をつけること
リリースは2021年11月21日で、現在もバージョン2.2.0として提供されています。長く使う場合は、アプリの更新だけでなく、端末のOSや通知設定も一緒に確認してください。アプリ側が新しくなっても、端末側の設定で通知が止まっていたり、機種変更後に利用環境が変わっていたりすると、以前と同じ感覚では使えません。
更新後にすべての機能を再確認する必要はありません。私は、ログインできるか、残高確認まで進めるか、普段使う金融サービスの入口が見つかるか、この三点を先に見ます。問題がなければ、細かな画面の違いは必要になったときに確認すれば十分です。こうしたチェックを習慣にすると、急な支払いの前にアプリの状態を確かめる手間を減らせます。
端末を家族へ譲る場合や、使わなくなった端末を処分する場合は、アプリを削除するだけで終わりにしない意識も必要です。端末に残る個人情報やログイン状態を確認し、自分の金融情報を次の利用者へ渡さないようにします。アプリを安全に使う責任は、開発元の機能だけでなく、利用者側の端末管理にもあります。
名古屋銀行を使う人への結論
私の結論は、名古屋銀行アプリは「名古屋銀行の口座をスマートフォンから手早く確認したい人」に向いた、目的の分かりやすい金融アプリです。無料で始められ、日常の残高確認や金融サービスへの入口を一つにまとめられるため、通帳やブラウザを開く回数を減らしたい人には試す価値があります。
特におすすめしたいのは、給料日前後の残高確認、買い物前後の資金チェック、外出先での口座確認を習慣化したい人です。起動後に見る場所と終了するタイミングを決め、通知や端末のロックを自分の環境に合わせて整えるだけでも、単にインストールしただけの状態から一歩進んだ使い方になります。
一方で、複数の金融機関をまとめて管理したい人や、複雑な相談をオンラインだけで完結させたい人には、これだけで十分とは言いにくいです。家計簿アプリ、パソコンのブラウザ、店舗や相談窓口などを必要に応じて組み合わせるほうが、無理のない管理になります。アプリにできることと、人に確認したほうがよいことを分けるのが、長く使うコツです。
名古屋銀行アプリは、派手な機能を探して楽しむタイプではありません。私が評価したいのは、銀行を使う日常の中で、確認の手順を固定しやすい点です。名古屋銀行を生活の口座として使っているなら、まずは自分の定番ワークフローを一つ作り、設定と端末管理を整えたうえで使ってみてください。毎日の金融確認を短く、落ち着いて行いたい人には、堅実な選択肢だと思います。
名古屋銀行アプリに関するよくある質問
名古屋銀行アプリでは何ができますか?
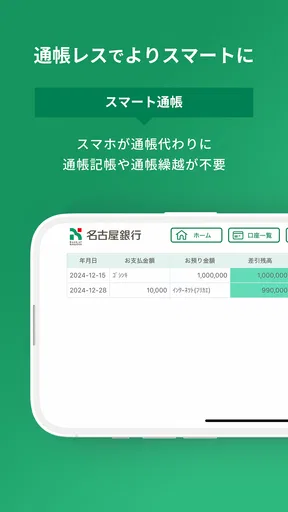
名古屋銀行アプリでは、普通預金などの残高・入出金明細の確認、振込や振替、各種通知の受け取り、店舗やATMの検索など、日常的な銀行手続きをスマートフォンから行えます。紙の通帳を持ち歩かずに口座状況を確認できるため、外出先で利用明細を確認したい人にも便利です。利用できる機能は口座の種類や登録状況によって異なる場合があります。
名古屋銀行アプリの利用登録には何が必要ですか?
利用開始時には、名古屋銀行の対象口座、キャッシュカードや本人確認に必要な情報、スマートフォンの電話番号などが必要になることがあります。登録手順では、SMS認証や暗証情報の入力を求められる場合があるため、口座名義人本人が手続きを行ってください。必要書類や認証方法は申込内容によって異なるため、公式案内を確認してから登録すると安心です。
名古屋銀行アプリは安全に利用できますか?
アプリでは、ログイン情報の入力に加えて、端末認証や生体認証などを利用できる場合があり、第三者による不正利用を防ぐ仕組みが用意されています。ただし、安全性を高めるには、OSとアプリを常に最新状態に保ち、推測されやすい暗証情報を避けることが重要です。公共Wi-Fiでの操作や、認証コードを他人に伝えることも控えてください。
名古屋銀行アプリの利用料金や手数料はかかりますか?
名古屋銀行アプリ自体は、通常、ダウンロードや基本的な利用に料金がかからないタイプの公式銀行アプリです。ただし、アプリ内で振込などの取引を行う場合は、取引内容や振込先、利用時間、口座の契約状況に応じて所定の手数料が発生することがあります。通信料は利用者の負担となるため、料金の詳細は公式サイトで確認してください。
スマートフォンを機種変更した場合や、アプリを使えなくなった場合はどうすればよいですか?
機種変更時は、旧端末で必要な設定や登録情報を確認し、新しい端末に公式アプリをインストールして、案内に従って再登録や本人確認を行います。旧端末を紛失した場合は、不正利用防止のため、できるだけ早く名古屋銀行の公式窓口へ連絡してください。ログインできない、認証に失敗するなどの問題が起きた場合も、非公式のサポート情報ではなく公式の問い合わせ先を利用するのが安全です。
名古屋銀行アプリ メリットとデメリット
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 名古屋銀行のキャンペーンやお知らせを確認しやすい
- 通帳を持ち歩かず、口座情報を一元管理できる
デメリット
- 利用には名古屋銀行の対象口座や本人確認が必要
- メンテナンス中は一部のサービスを利用できない
- 端末変更時に再設定や追加の認証が求められる場合がある
- 振込などの機能によっては手数料が発生する
- スマホ操作に不慣れな人には初期設定がやや難しい
実際のユーザーによる評価
4.4
320.00件の評価
- 566%
- 420%
- 38%
- 21%
- 15%


